
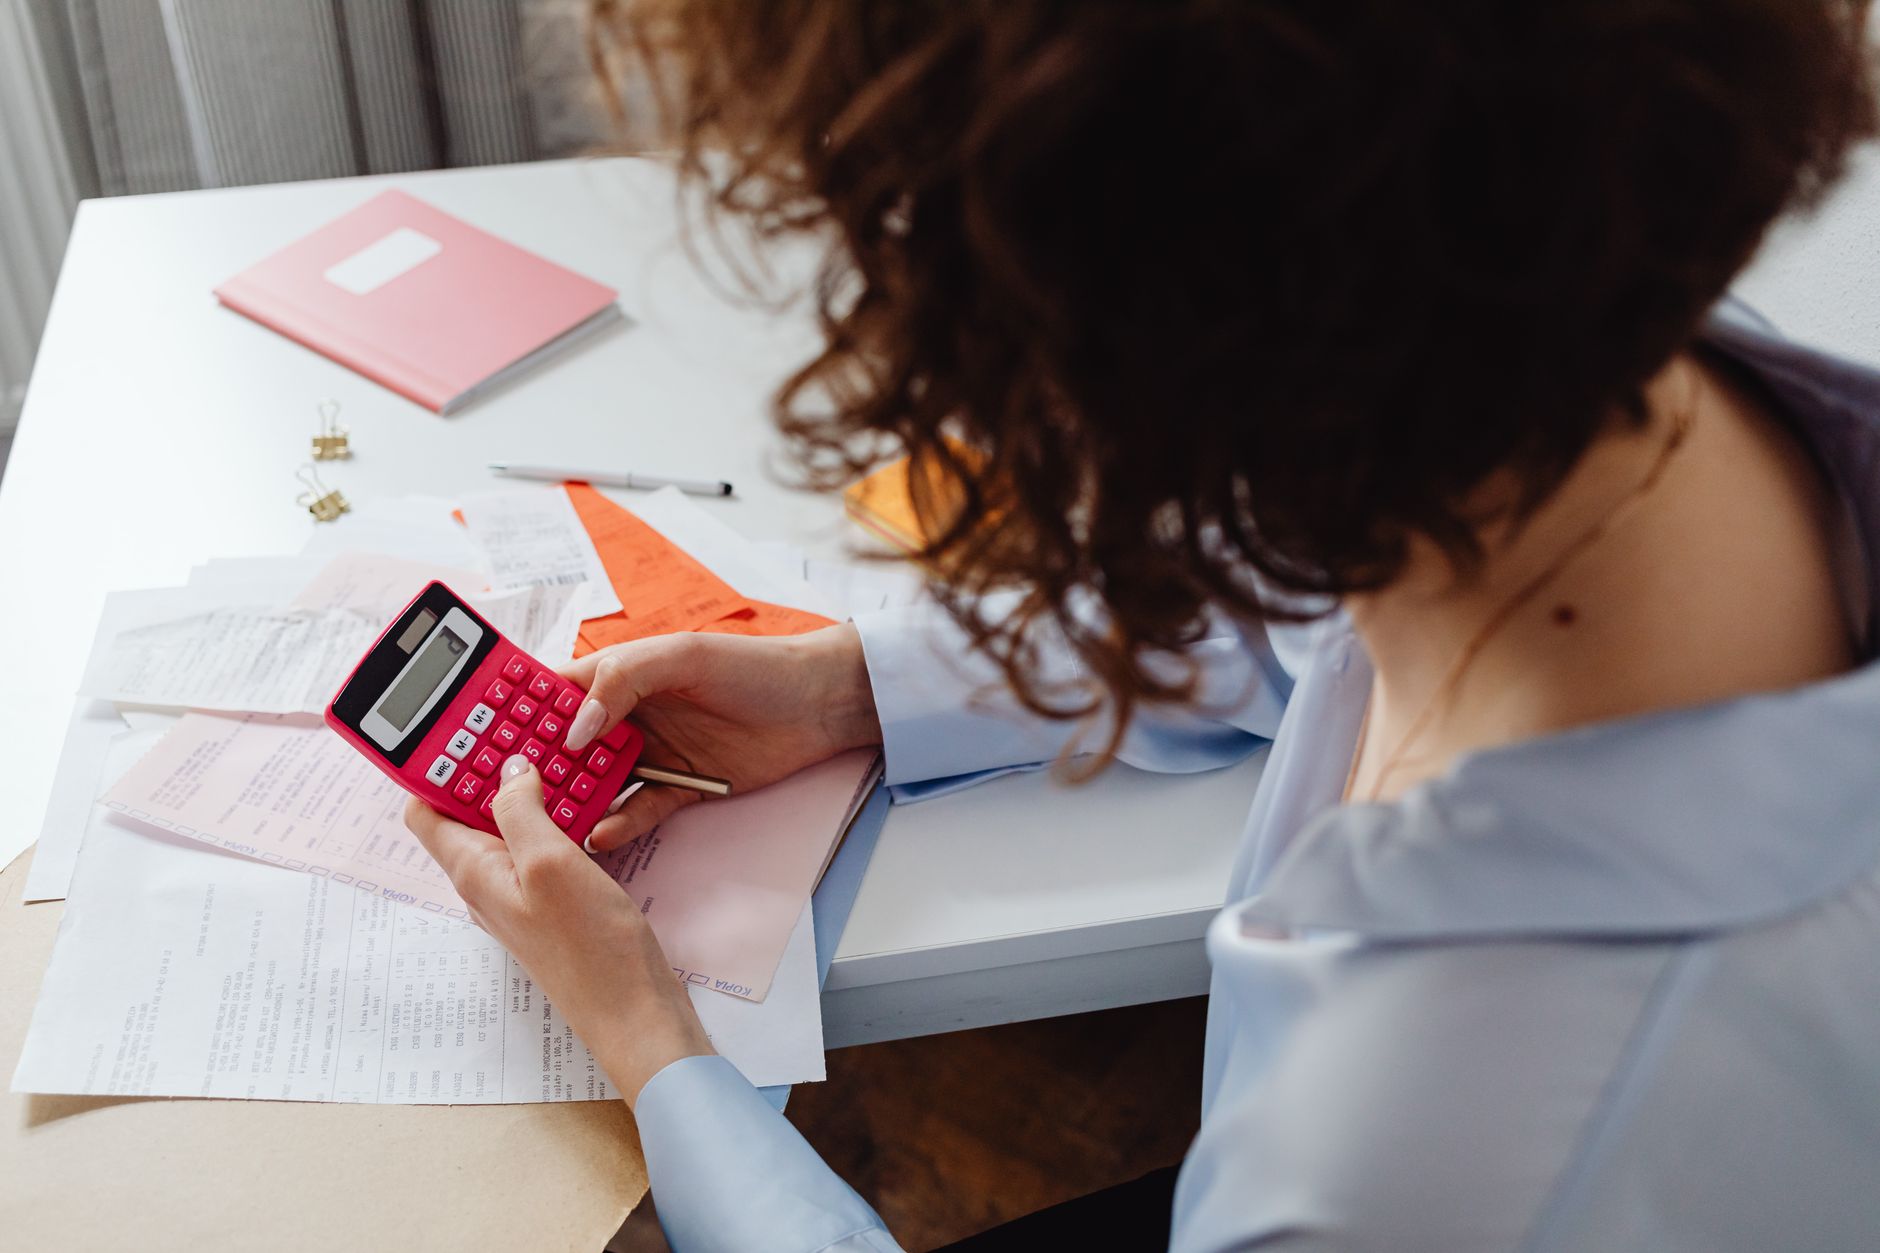
Gestionarea unui venit limitat poate fi realizată prin aplicarea unor reguli de economisire și monitorizare a cheltuielilor, fără a fi necesară o mărire a salariului. Conform analizelor publicate de Grazia, existența unor decizii repetitive și simple permite persoanelor cu venituri mici să reducă nivelul de stres financiar și să își permită mici plăceri. Această abordare se concentrează pe disciplina zilnică și pe organizarea riguroasă a fluxului de bani pentru a evita crizele de la finalul lunii.
O primă strategie implică tratarea economisirii ca pe o factură obligatorie, care trebuie plătită imediat ce se încasează salariul. În loc să se aștepte sfârșitul lunii pentru a pune deoparte ceea ce rămâne, se recomandă un transfer automat către un cont separat, chiar în ziua primirii banilor. Suma poate fi foarte mică, începând de la 10 sau 20 de euro pe lună, însă consistența este esențială pentru a construi un fond de urgență care să acopere reparații sau facturi neprevăzute.
Construirea unui fond de rezervă este un pas critic care trebuie realizat înainte de orice planuri de consum majore. Procesul începe cu o sumă mică, între 100 și 300 de euro, pentru situații punctuale, urmând ca ulterior să se ajungă la o rezervă care să permită supraviețuirea unei luni întregi prin achiziții strict necesare. Pe termen lung, obiectivul este acumularea unei sume echivalente cu cheltuielile pe o perioadă de trei până la șase luni, reducând astfel nevoia de a apela la credite rapide.
Monitorizarea cheltuielilor este esențială pentru identificarea „costurilor invizibile”, cum ar fi abonamentele uitate care pot costa între 10 și 30 de euro lunar. Prin înregistrarea tuturor sumelor cheltuite timp de o lună, de la chirii la cafele, familiile pot recupera între 30 și 80 de euro în fiecare lună. De asemenea, se recomandă ca orice venit suplimentar, precum bonusurile sau al 13-lea salariu, să fie direcționat cel puțin în proporție de jumătate către economii sau către achitarea datoriilor existente.
Controlul impulsurilor de cumpărare și planificarea alimentelor sunt ultimele piloni ai acestui sistem de management financiar. La cumpărături se utilizează doar liste bazate pe planificarea săptămânală a meselor, evitând achizițiile care nu sunt necesare în cămară. Pentru obiectele de peste 50 sau 100 de euro, se recomandă o perioadă de așteptare de 30 de zile; dacă dorința de cumpărare persistă după această lună, achiziția poate fi făcută, evitând astfel cheltuielile bazate pe impulsul momentului.
Situația financiară dificilă este o realitate observată în diverse economii europene, unde capacitatea de a gestiona cheltuielile neprevăzute este limitată. În Italia, de exemplu, raportul anual Istat indică faptul că peste un sfert dintre cetățeni nu pot acoperi o cheltuială neprevăzută fără a recurge la împrumuturi. Totodată, datele arată că aproape trei familii din zece au fost nevoite să își reducă cheltuielile cu alimentele în ultimul an.