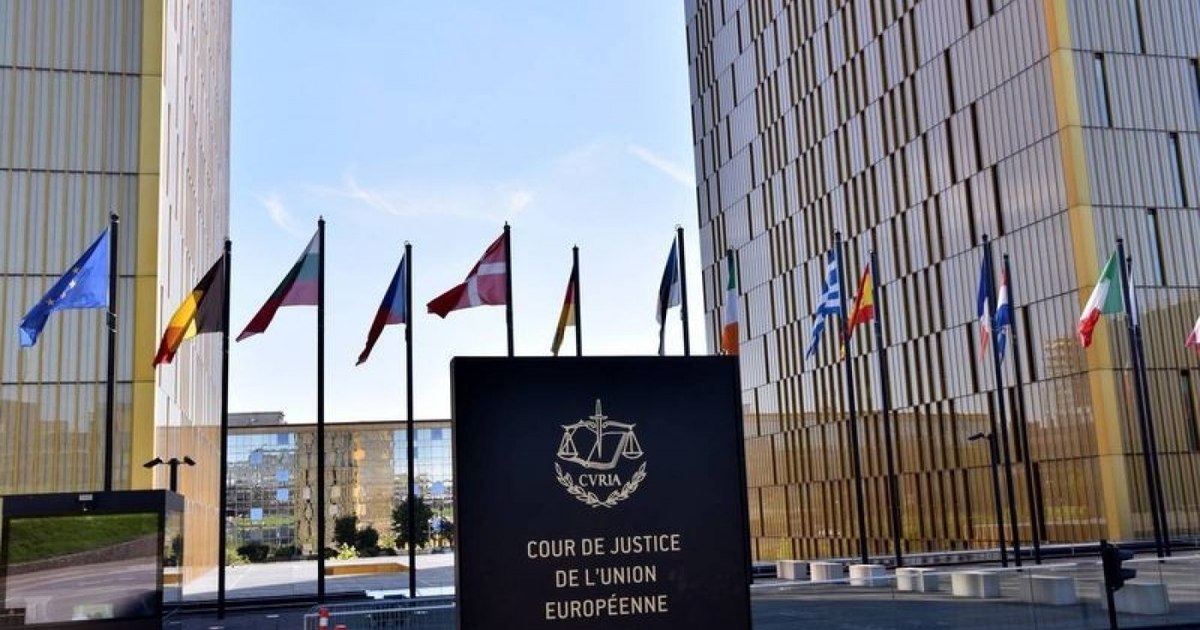
Administratorii unei societăți care sunt puși în situația de a achita TVA-ul neplătit de firma respectivă au dreptul de a contesta elementele datoriei care le justifică răspunderea personală. Această decizie a fost stabilită de Curtea de Justiție a Uniunii Europene (CJUE), conform informațiilor furnizate de JURIDICE.ro. Instanța a subliniat că dreptul la apărare al acestor persoane nu poate fi eliminat sub pretextul faptului că decizia fiscală emisă pentru societate a dobândit caracter definitiv.
Conflictul juridic a luat însălăturile în Luxemburg, unde autoritățile fiscale au stabilit obligații de TVA pentru o societate, însă această a contestat decizia cu un caracter tardiv. În urma acestui proces, administrația fiscală a solicitat administratorului să achite personal suma de TVA restantă, utilizând un mecanism național de răspundere solidară. Instanțele naționale au refuzat inițial posibilitatea de a contesta datoria firmei, argumentând că decizia fiscală era deja definitivă și că administratorul putea ataca decizia doar în calitate de reprezentant al societății.
CJUE a argumentat însă că societatea și administratorul pot avea interese juridice diferite, ceea ce impune o abordare separată. Posibilitatea de a contesta o decizie în numele firmei nu poate înlocui dreptul administratorului de a se apăra atunci când autoritățile îi solicită plata din propriul patrimoniu. În cadrul procesului privind răspunderea sa personală, administratorul trebuie să poată pune în discuție baza de calcul și valoarea TVA-ului restant, dacă aceste detalii sunt relevante pentru apărarea sa, precum și orice încălcări ale drepturilor sale fundamentale.
Este important de precizat că această hotărâre nu șterge automat datoria existentă și nu redeschide procedura de impunere fiscală pentru societatea în parte. Decizia impune însă ca instanța să verifice efectiv elementele pe care autoritățile fiscale le folosesc pentru a întemeia cererea de plată împotriva administratorului. Caracterul definitiv al datoriei firmei nu poate transforma răspunderea personală într-o obligație care să devină imposibil de contestat în fața instanțelor, conform interpretării CJUE.
Hotărârea a fost pronunțată la data de 16 iulie 2026, în cadrul cauzei C-158/25, și a fost publicată oficial în Jurnalul Oficial al Uniunii Europene la 5 octombrie 2026. Această decizie vine într-un context în care reglementările fiscale europene și mecanismele de răspundere solidară sunt monitorizate constant pentru a asigura un echilibru între colectarea veniturilor statului și protecția drepturilor fundamentale ale persoanelor fizice implicate în gestionarea entităților juridice.
În cadrul Uniunii Europene, mecanismele de răspundere solidară sunt utilizate de autoritățile fiscale pentru a recupera debitele de taxe atunci când societățile nu mai pot achita obligațiile. Aceste proceduri permit statelor membre să vizeze patrimoniul administratorilor pentru a acoperi sumele restante, însă ele trebuie să respecte standardele de procedură și dreptul la apărare prevăzute de legislația europeană pentru a evita abuzurile administrative.