
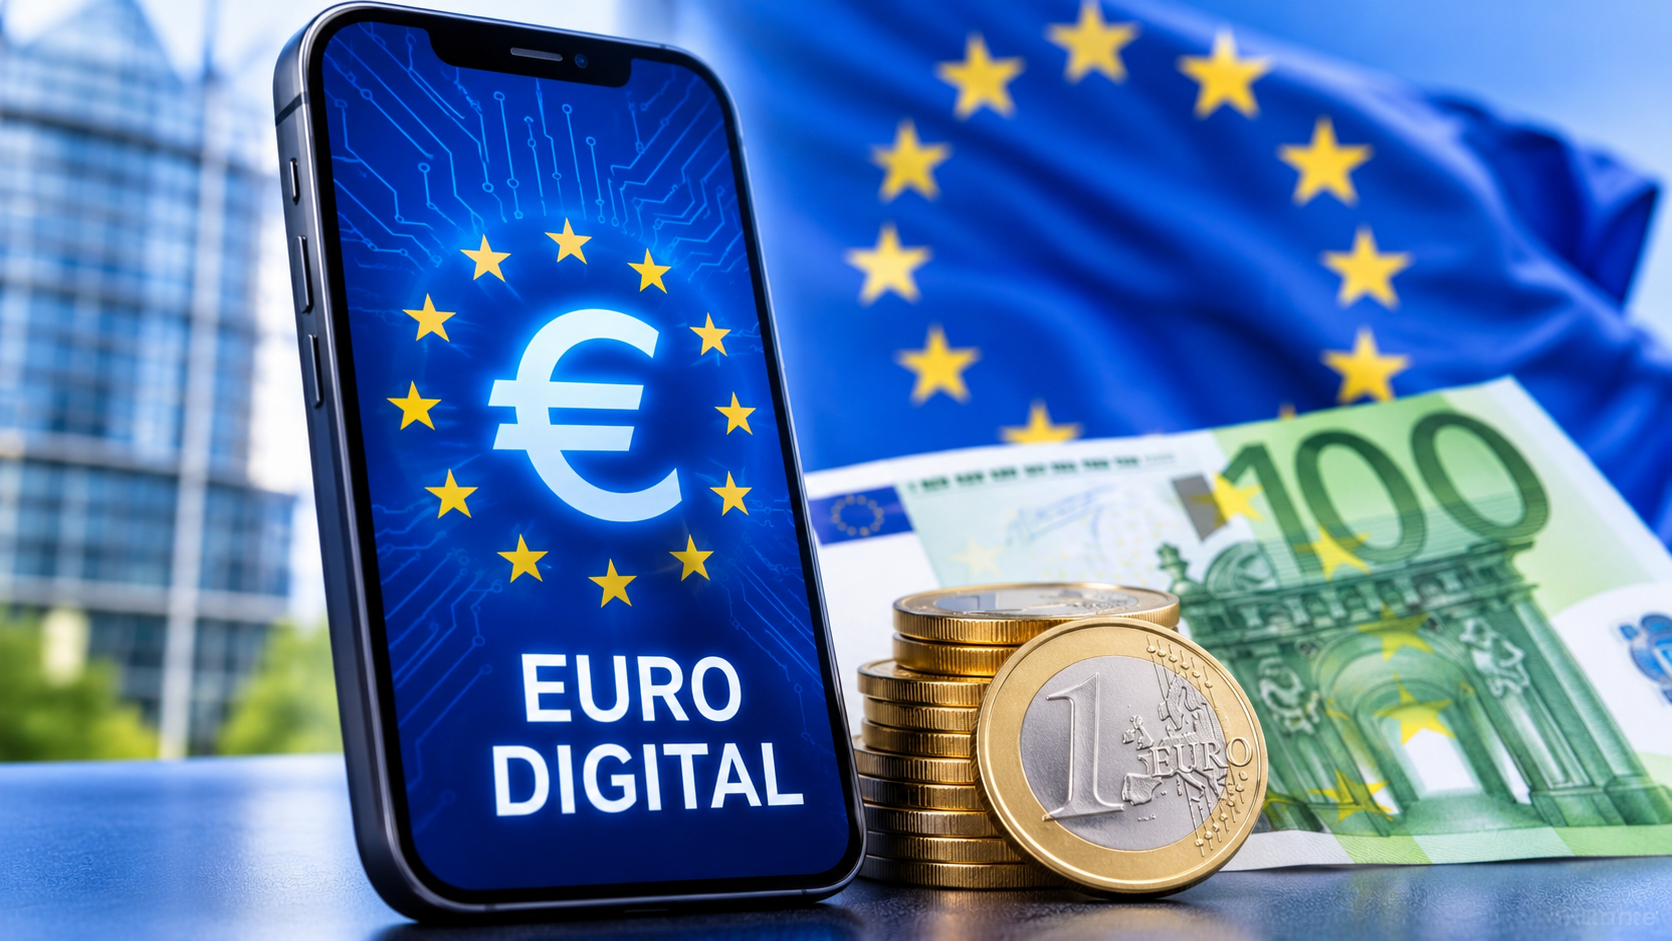
Proiectul euro digital propus de autoritățile europene vizează introducerea unei noi modalități de utilizare a banilor în format electronic, fără a mai depinde exclusiv de bancnote sau monede. Această inițiativă va aduce o a treia posibilitate de plată în viața de zi cu zi, completând atât numerarul, cât și depozitele pe care persoanele fizice sau companiile le dețin în prezent la băncile comerciale. Scopul principal este adaptarea monedei euro la economia digitală modernă.
Spre deosebire de banii din conturile bancare, care reprezintă o creanță asupra unei instituții private, euro digital va fi emis direct de BCE/Eurosistem. Această distincție este crucială pentru gestionarea riscului financiar, deoarece euro digital va avea statutul de bani ai băncii centrale, similar cu numerarul fizic. Totuși, proiectul nu este conceput ca un instrument de economisire sau pentru acumularea de dobânzi, ci este orientat în primul rând către facilitarea plăților curente.
Utilizatorii vor putea accesa euro digital printr-un portofel electronic sau un cont dedicat, furnizat de o bancă sau de un alt intermediar autorizat. Plățile vor putea fi efectuate prin intermediul telefonului mobil, al unui card special sau prin alte interfețe compatibile, asigurând un sistem unitar în toate țările din zona euro. Un aspect tehnologic major este posibilitatea efectuării plăților offline, ceea ce va permite transferurile de valoare chiar și în absența unei conexiuni la internet.
În ceea ce privește confidențialitatea, BCE susține că Eurosistemul nu va putea identifica utilizatorii pe baza datelor de plată sau a produselor achiziționate. Totuși, nivelul de anonimat va varia în funcție de tipul de tranzacție: plățile online vor implica intermediari cu responsabilități de verificare a identității pentru prevenirea fraudei, în timp ce plățile offline vor urmări un nivel de confidențialitate mai apropiat de cel al numerarului, limitând accesul la detalii doar persoanelor implicate.
Pentru a proteja stabilitatea sistemului bancar, proiectul prevede introducerea unor plafoane privind suma de euro digital pe care o persoană o poate deține. Această măsură este necesară pentru a preveni transferul masiv al economiilor din băncile comerciale către banca centrală, ceea ce ar putea afecta capacitatea instituțiilor de a finanța credite. Băncile vor rămâne implicate activ prin administrarea portofelelor digitale, identificarea clienților și asigurarea serviciilor de conversie a banilor.
Implementarea euro digital nu va însemna dispariția numerarului, care va rămâne o opțiune disponibilă pentru toți cetățenii. Calendarul proiectului indică o posibilă etapă pilot în anul 2027 și o eventuală primă emitere în 2029, sub rezerva îndeplinirii condițiilor legislative. În prezent, proiectul se află în etapa de pregătire tehnică și de negocieri legislative, fără o dată definitivă de lansare stabilită oficial.
Contextul economic global rămâne volatil, în condiții în care bursele asiatice, contractele europene și dolarul au înregistrat scăderi, în timp ce cotația aurului a atins pragul de 3.958 de dolari.