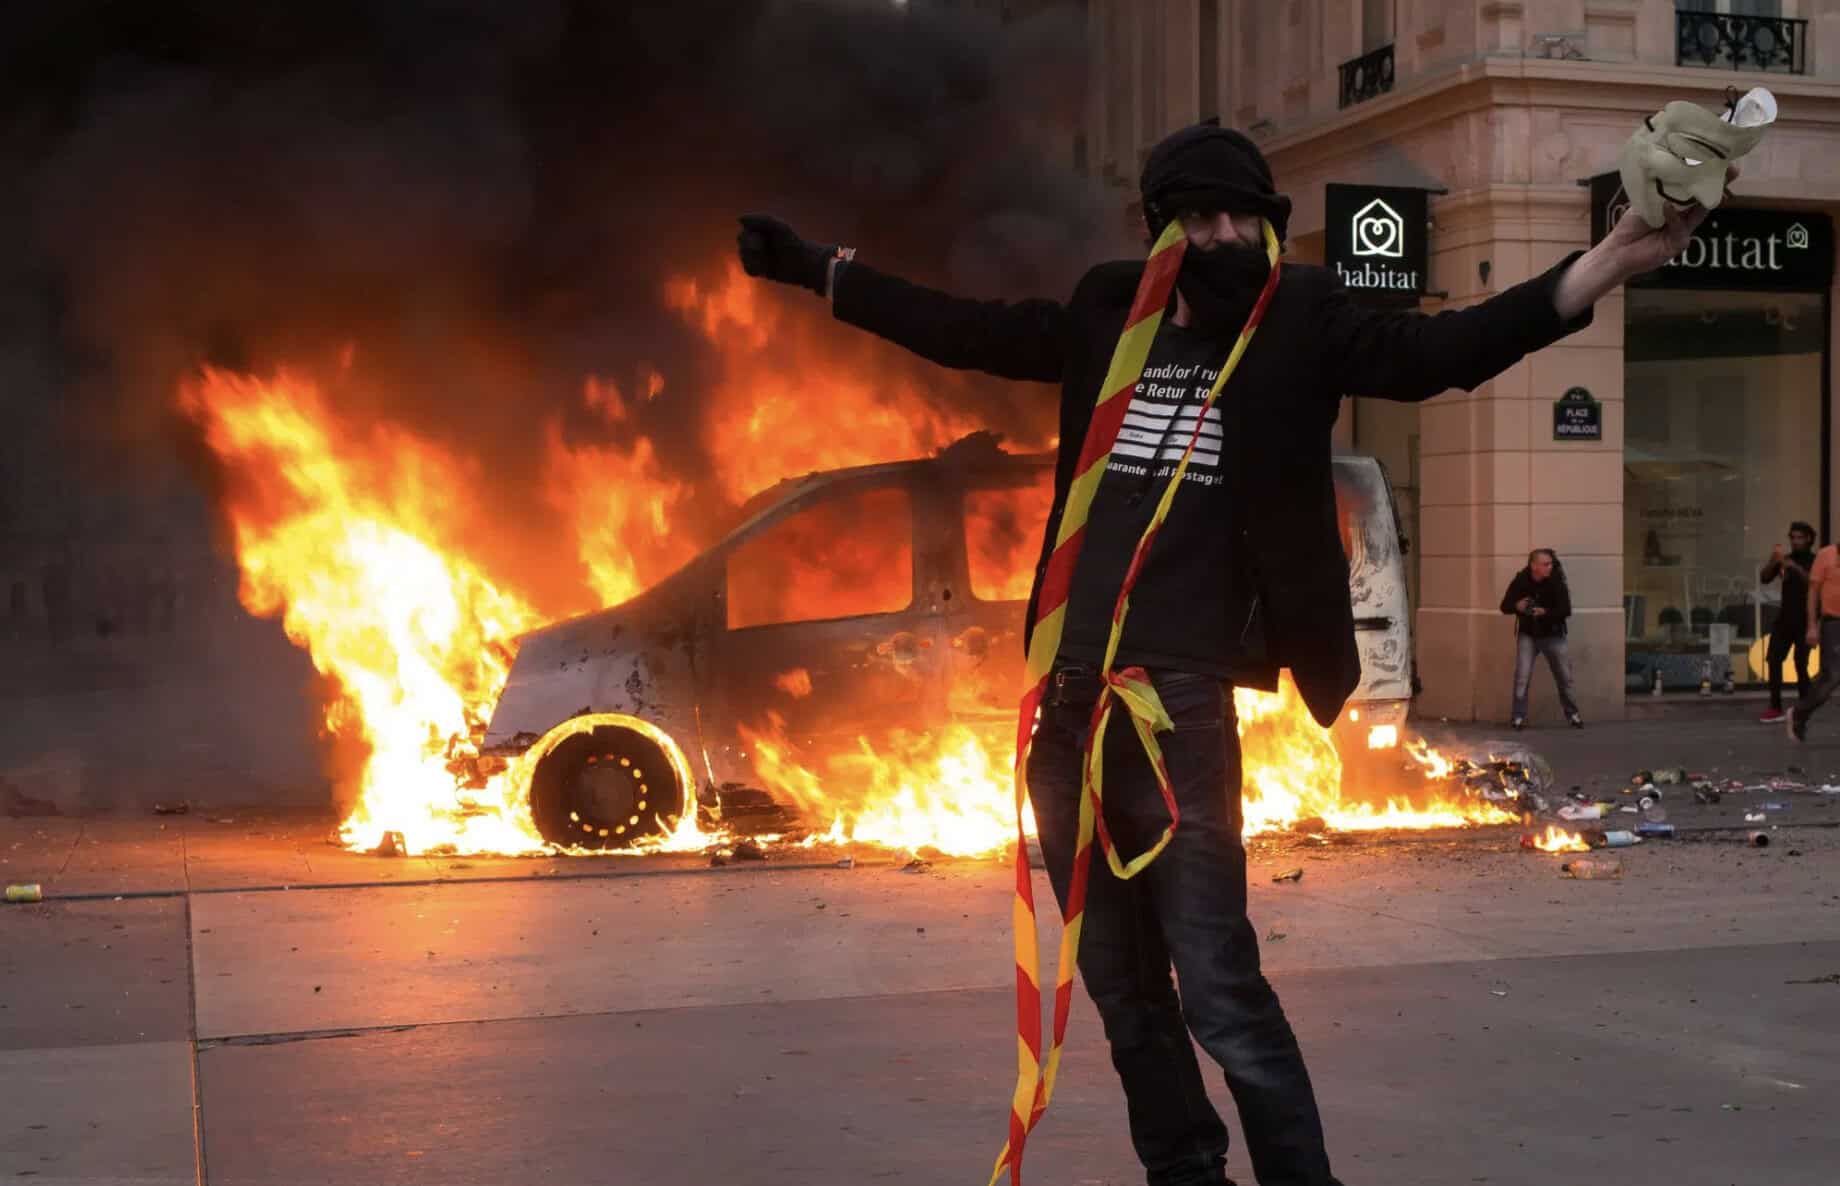
Diferența dintre randamentele obligațiunilor de stat pe termen de 10 ani emise de Franța și cele ale titlurilor comparabile din Germania a depășit pragul de 1,5 puncte procentuale marți dimineață. Această evoluție a avut loc pe fondul faptului că datoria publică franceză a revenit în atenția piețelor financiare, după violențele survenite în weekend. Conform informațiilor furnizate de AFP, acest decalaj reflectă o stare de incertitudine majoră în cadrul piețelor europene de datorie suverană.
În cursul ședinței de marți, randamentul obligațiunilor franceze pe 10 ani a ajuns la 4,96%, în comparație cu 4,93% înregistrate luni seară. În același interval, randamentul titlurilor germane a scăzut de la 3,45% la 3,43%, ceea ce a dus la un decalaj de 1,53 puncte procentuale. Un astfel de nivel al diferenței nu a mai fost întâlnit la închiderea tranzacțiilor din 2012 încoace, fiind comparabil cu perioadele de criză ale datoriilor din zona euro.
Analistii de la UBS Global Wealth Management avertizează că dificultățile bugetare și politice ale Franței pot menține volatilitatea pe piețele europene. Presiunea este accentuată de faptul că, atunci când acest decalaj crește în defavoarea Franței, statul francez trebuie să ofere dobânzi mai mari pentru a se finanța față de Germania, care este considerată un debitor foarte sigur. Înainte de evenimentele recente, diferența de randamente era de 1,37 puncte procentuale, în vineri.
Situația financiară a Franței este marcată de costuri de împrumut mai ridicate decât cele ale Italiei, unde randamentul este de 4,59%, sau ale Spaniei, la 4,07%. Deși aceste țări au fost considerate vulnerabile, Franța se confruntă acum cu o presiune similară. Ipek Ozkardeskaya, de la Swissquote Bank, a remarcat că, chiar dacă guvernul actual adoptă un buget, alegerile prezidențiale programate între 18 aprilie și 2 mai 2027 ar putea anula deciziile luate astăzi.
Tensiunile sunt amplificate și de așteptarea revizuirii ratingului de credit al Franței de către agenția Moody's, programată pentru vineri. În prezent, ratingul țării are deja o perspectivă negativă. Christopher Dembik, analist la Pictet Asset Management, a avertizat că pot apărea și alte retrogradări ale ratingului suveran al Franței dacă situația finanțelor publice nu înregistrează îmbunătățiri concrete, în contextul manifestațiilor de amploare împotriva costului ridicat al vieții.
În cadrul zonei euro, indicatorul de diferență a randamentelor (spread) este utilizat constant pentru a măsura riscul de credit al statelor membre față de Germania, care servește drept punct de referință de siguranță. O creștere a acestui decalaj indică faptul că investitorii percep riscul de neplată sau instabilitatea fiscală a unei țări ca fiind mai mare, cerând o compensare financiară suplimentară pentru deținerea titlurilor de stat respective.