Industria bunurilor de lux traversează o perioadă de instabilitate majoră, pe măsură ce prețurile ridicate încep să alunge clienții de pe piață. Datele recente indică faptul că prețul mediu al bunurilor personale de lux în Europa a crescut cu 52% față de anul 2019, generând o reacție negativă din partea consumatorilor. Această evoluție a dus la o scădere semnificativă a bazei de clienți la nivel global, afectând direct stabilitatea financiară a marilor branduri de modă.
Baza globală de consumatori de lux s-a redus la aproximativ 340 de milioane de persoane în 2025, de la 400 de milioane înregistrate în 2022. Conform studiului Bain & Company și Altagamma, prețurile umflate și o criză de creativitate au costat brandurile între 60 și 70 de milioane de clienți în doar doi ani, reprezentând o contracție de circa 18%. Această scădere a audienței a adus piața la nivelurile de consum din anul 2013.
Impactul financiar este vizibil în bilanțurile companiilor, profiturile sectorului coborând la nivelurile din 2009 după un recul de aproximativ 20% în doi ani. Piața bunurilor personale de lux a închis anul 2025 la o valoare de aproape 358 de miliarde de euro, conform Market Screener. Această stagnare vine după perioada de creșteri de două cifre de după pandemie, marcând un moment de criză de identitate pentru întreaga industrie.
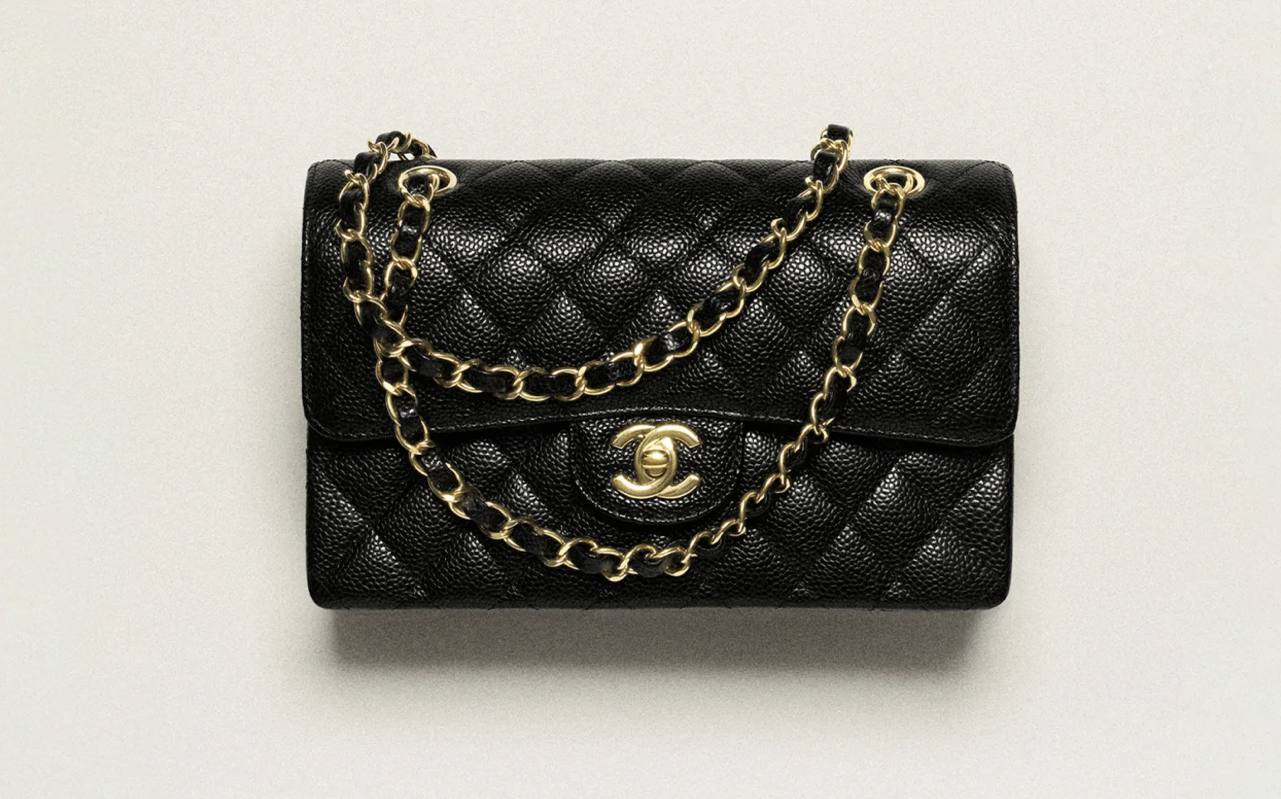
Strategia de creștere a prețurilor a fost utilizată ca un filtru pentru a atrage doar clienții de top, însă rezultatele au fost contraproductive. Gențile Speedy de la Louis Vuitton și-au dublat prețul față de 2019, iar modelul Classic Flap de la Chanel a crescut cu peste 80%. Raportul McKinsey și BoF The State of Fashion 2026 subliniază că aceste scumpiri au avut loc fără o îmbunătățire a calității sau a creativității, afectând grav categoriile de genți și încălțăminte.
Rezultatele trimestriale confirmă fragilitatea segmentelor expuse acestor creșteri de preț. LVMH a raportat o creștere organică de doar 1% în trimestrul al treilea, la 18,5 miliarde de euro, în timp ce divizia Fashion & Leather Goods a scăzut cu 5%. La Kering, veniturile trimestriale de 3,35 miliarde de euro au scăzut cu 1%, pe fondul contracției brandului Gucci, ceea ce a dus la închiderea a 105 magazine în doar nouă luni.
În acest context de volatilitate, segmentul bijuteriilor pare să fie cel mai rezistent, oferind o percepție de valoare durabilă. În timp ce produsele de modă și marochinărie suferă, bijuteriile au înregistrat creșteri, precum cele de 11% la Kering. Această schimbare de preferințe indică faptul că consumatorii caută acum investiții mai sigure, în detrimentul produselor de lux care au pierdut atractivitatea prin prețuri nejustificate.