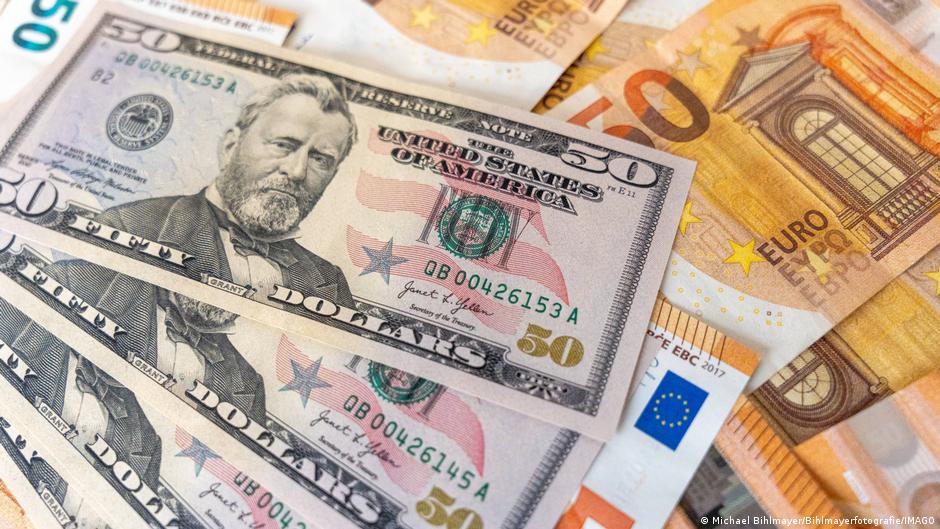
Moneda unică europeană a atins, în tranzacțiile de la începutul săptămânii, cel mai scăzut nivel față de dolarul american din ultimele 17 luni. De la începutul anului 2026, euro a suferit o depreciere de aproximativ 5%, cursul fiind de 1,12 dolari pentru un euro luni, 5 octombrie 2026. Această scădere este alimentată de îngrijorările investitorilor privind nivelul datoriei în zona euro, cu un accent deosebit pe situația fiscală a Franței, pe lângă presiunile globale privind prețurile petrolului și randamentele obligațiunilor de stat.
Situația financiară a Franței a declanșat vânzări masive de obligațiuni de stat, în timp ce incertitudinea privind sustenabilitatea finanțelor publice franceze a crescut. Randamentul obligațiunilor franceze pe 10 ani a urcat temporar la 5%, reflectând costul ridicat la care statul se poate împrumuta. Ricardo Amaro, economist-șef pentru zona euro la Oxford Economics, explică faptul că piața reevaluează așteptările privind politica monetară a Fed, dar subliniază că riscurile fiscale din Franța au fost un factor determinant pentru aceste vânzări.
Problemele fiscale structurale ale Franței sunt accentuate de creșterea cheltuielilor publice și de reducerile de taxe implementate de președintele Emmanuel Macron de la preluarea mandatului în mai 2017. Datoria publică a țării a crescut cu peste un trilion de euro, raportul dintre datoria publică și PIB ajungând la aproape 118%. În plus, deficitul bugetar anual depășește frecvent pragul de 5% din PIB, o valoare mult mai mare decât nivelul de 3,4% înregistrat la începutul mandatului actual.
Instabilitatea politică din Franța adaugă presiune pe piețe, în special prin poziționarea partidului Rassemblement National înaintea alegerilor prezidențiale din 2027. Investitorii urmăresc cu atenție posibila victorie a Marinei Le Pen, care ar putea schimba politica economică a țării. Această incertitudine, combinată cu ascensiunea partidului AfD în Germania și nemulțumirea alegătorilor față de costul vieții, precum în cazul Spaniei, contribuie la mutarea capitalului către active mai sigure, precum obligațiunile de stat germane.
Presiunea asupra euro și a piețelor de obligațiuni, inclusiv cea italiană, a generat apeluri pentru o intervenție a Băncii Centrale Europene. Jim Reid, analist la Deutsche Bank, a avertizat că diferența dintre randamentele obligațiunilor germane și franceze a crescut atât de mult încât există un pericol de „mini-panică”. Ricardo Amaro menționează că BCE se confruntă cu o provocare dificilă, deoarece un discurs prea restrictiv ar putea crește și mai mult presiunea asupra randamentelor obligațiunilor franceze.
Slăbirea euro poartă riscul de a amplifica șocul inflaționist, deoarece o monedă mai slabă face importurile, în special pe cele facturate în dolari, mult mai scumpe. Deoarece materiile prime precum petrolul și gazele naturale sunt tranzacționate în dolari, prețurile energiei ar putea crește. Această evoluție economică are loc într-un context de instabilitate regională, unde deciziile europene privind taxarea importurilor sau gestionarea deficitelor sunt sub constantă supraveghere pentru a evita o nouă criză a datoriilor suverane.