Vânzarea masivă a obligațiunilor guvernamentale franceze amenință să declanșeze o criză a datoriilor suverane de proporții mult mai mari decât cea care a afectat zona euro în urmă cu peste un deceniu. Randamentul obligațiunilor de 10 ani ale Franței a depășit pragul de 5,1%, un nivel neîntâlnit din anul 2002. În același timp, diferența față de titlurile germane a ajuns la 170 de puncte de bază, cel mai înalt nivel din ultimii 15 ani.
Epicentrul instabilității se află la Paris, unde premierul Sebastien Lecornu încearcă să impună prin parlament un buget de austeritate necesar pentru reducerea deficitului bugetar, estimat la 5,4% din PIB. Diviziunile politice profunde și proximitatea alegerilor prezidențiale, care vor avea loc peste șase luni, fac consensul aproape imposibil. Pe fondul creșterii prețului petrolului Brent spre 110 dolari pe baril, investitorii internaționali manifestă o neîncredere tot mai mare față de cea de-a doua economie a zonei euro.
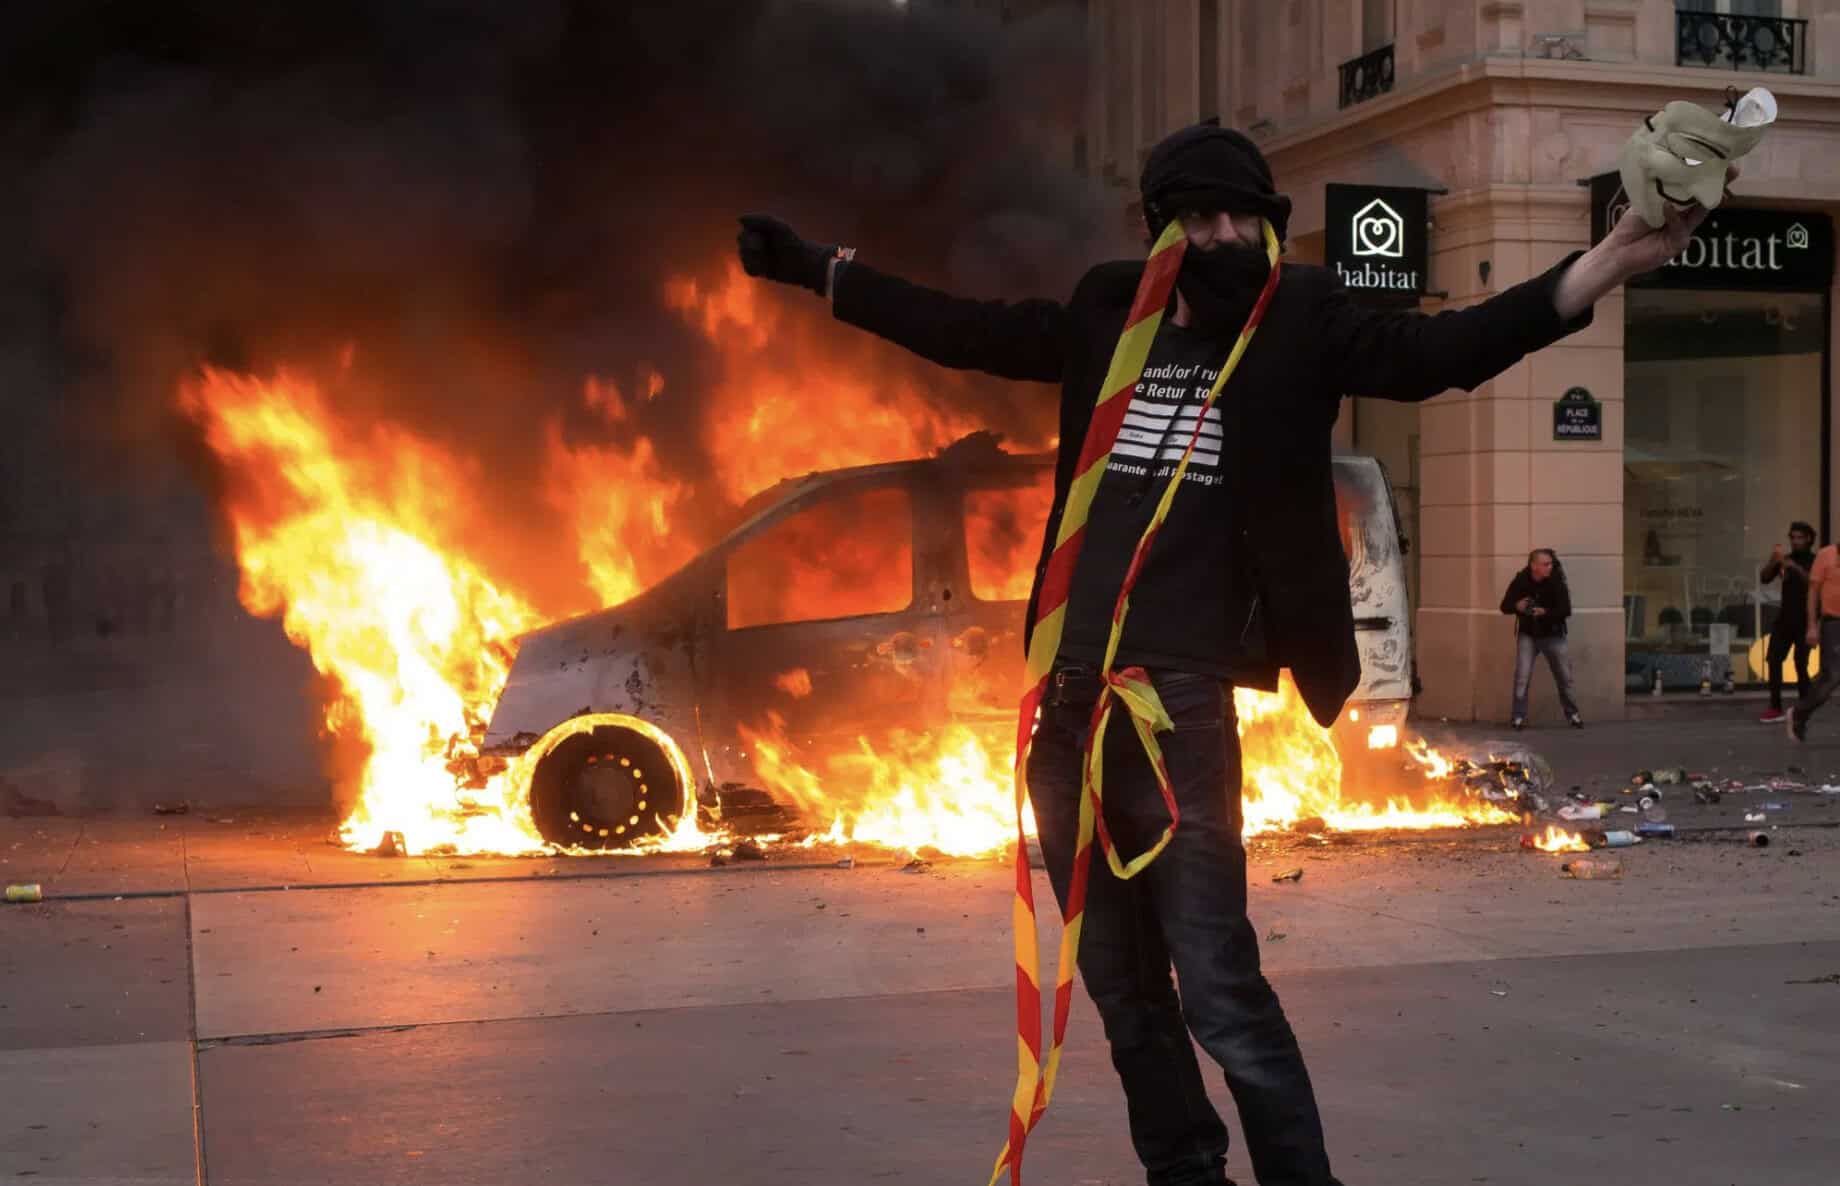
Situația socială este de asemenea tensionată, nemulțumirea populară cauzată de costul vieții generând proteste violente care au dus la peste 2.000 de arestări. Executivul francez ia în calcul declararea stării de urgență pentru a gestiona agitația. James Athey, manager de fonduri la Marlborough, a declarat că Franța se află în cea mai dificilă poziție dintre toate marile piețe, în timp ce Alastair Irvine de la Jupiter Asset Management precizează că investitorii evaluează capacitatea de plată a statului pe termen lung.
Firma de investiții Franklin Templeton avertizează că o eventuală versiune 2.0 a crizei datoriilor ar putea fi mult mai gravă decât cea începută în Grecia. Cu o datorie publică de 3.600 de miliarde de euro, de zece ori mai mare decât cea a Greciei la începutul crizei trecute, un bailout clasic pentru Franța pare imposibil. Efectele de contagiune au fost imediate, cu randamentele Italiei urcând la 4,65%, cele ale Spaniei la 4,1%, iar cele ale Marii Britanii atingând 5,43%.
Băncile mari, precum Goldman Sachs și Deutsche Bank, au creat instrumente financiare pentru clienții care doresc să adopte poziții speculative sau să se protejeze împotriva scenariilor politice din Franța. Deși băncile europene sunt mai bine capitalizate decât în 2010, economiștii de la Goldman Sachs avertizează că nivelul datoriei este mai ridicat și presiunile pe cheltuielile structurale sunt mai accentuate. Andrew Kenningham de la Capital Economics estimează că o criză fiscală prelungată ar putea arunca întreaga zonă euro în recesiune.
Paul Krugman a subliniat că apartenența Franței la zona euro creează posibilitatea unei crize explozive, transformând țara dintr-o entitate „prea mare pentru a da faliment” în una „prea mare pentru a fi salvată”. Această instabilitate financiară apare într-un context în care marile economii europene se confruntă cu presiuni inflaționiste și deficitare, iar capacitatea de intervenție a instituțiilor centrale rămâne un subiect de dezbatere intensă în cadrul uniunii monetare.